
RHB Bank mencetak tandanya
KAMI berada di ruang menunggu di Pusat RHB di Jalan Tun Razak ketika Datuk Mohd Rashid Mohamad berjalan masuk.
Pengarah Urusan Kumpulan Perbankan RHB dan Ketua Pegawai Eksekutif duduk bersama pasukan StarBiz 7 untuk sementara waktu, membuat perbincangan kecil dan mengingatkan perincian dari perbualan yang dia lakukan dengan kami setahun yang lalu.
Ini adalah tanda kecil tetapi menceritakan mengenai hubungan yang dibina dalam mesyuarat ini.
Dalam perbankan juga, hubungan manusia tetap penting, dengan kepercayaan masih merupakan bahagian penting dalam hubungan walaupun lebih banyak pengalaman harian bergerak ke ruang digital.
Itulah sesuatu yang cuba dipelihara oleh kumpulan perbankan ketika mendorong lebih jauh ke dalam perbankan digital.
“Perbankan setiap hari menjadi semakin tidak kelihatan, dengan aktiviti seperti membuat pembayaran, memindahkan wang dan menjalankan perniagaan berlaku dengan lancar melalui platform digital.
“Sudah, 95.4% transaksi pelanggan RHB dilakukan secara digital,” kata Mohd Rashid kepada StarBiz 7 ketika kami memulakan wawancara di pejabatnya.
RHB kini mengambil tolak digital itu selangkah lebih jauh dengan RHB Pay, gerbang pembayaran dalam talian yang bersatu sendiri.
RHB Pay, yang dilancarkan pada bulan Ogos tahun ini, membolehkan pedagang menguruskan pembayaran melalui satu platform, dengan penyesuaian automatik dan penyelesaian yang lebih cepat terus ke dalam akaun RHB mereka.
Pengambilan awal sudah menunjukkan janji, dengan 30 pelanggan utama mendaftar dan pada pelbagai peringkat integrasi. Bank melihat kumpulan berpotensi sekitar 800 peniaga yang akhirnya dapat menggunakan platform tersebut.
“Kami melihat ini sebagai peluang untuk membezakan diri daripada rakan perbankan kami. Ini adalah kawasan yang secara tradisional dilayan oleh penyedia pembayaran pihak ketiga,” kata Mohd Rashid.
Sebagai bank keempat terbesar di Malaysia mengikut aset, RHB menggunakan platform ini untuk bergerak lebih dekat dengan peniaga dan menangkap lebih banyak aliran pembayaran yang dihasilkan oleh perniagaan mereka.
Ini akan membantu bank mengekalkan baki akaun semasa dan akaun simpanan (Casa) yang dikaitkan dengan perniagaan mereka.
Mohd Rashid berkata RHB menjangkakan pintu masuk pembayaran akan menambah kira-kira RM500juta kepada baki Casa kumpulan menjelang akhir 2026.
Idea untuk melancarkan pintu masuk pembayaran dalam talian sendiri datang daripada mendengar pelanggan, yang memberitahu bank bahawa menguruskan pembayaran melalui penyedia pihak ketiga boleh menjadi sakit kepala, terutamanya ketika datang ke perdamaian dan aliran tunai.
“Perdamaian adalah mimpi ngeri,” kata Mohd Rashid, menjelaskan bahawa peniaga sering terpaksa berurusan dengan pelbagai akaun dan platform pembayaran.
Dia memberikan contoh pedagang yang kini menguruskan kira-kira 500 akaun tetapi dapat menggabungkannya menjadi hanya 10 melalui RHB Pay.
Pelancaran RHB Pay adalah sebahagian daripada dorongan teknologi kumpulan yang lebih luas di bawah strategi PROGRESS27, yang berlangsung hingga tahun 2027.
Menurut Mohd Rashid, kumpulan itu melabur RM800 juta hingga RM1 bilion dalam teknologi dalam tempoh tiga tahun, dari 2025 hingga 2027, sebagai sebahagian daripada dorongan ini.
Pengalaman pelanggan adalah satu lagi fokus. Kumpulan perbankan mengesannya melalui Net Promoter Score (NPS), yang mengukur kemungkinan pelanggan mengesyorkan bank kepada orang lain. NPS berada di kedudukan No. 2 dalam industri.
“Cita-cita kami adalah untuk mengambil tempat teratas menjelang 2027,” katanya.
Tumpuan ini pada pengalaman pelanggan juga tercermin dalam prestasi perkhidmatannya.
RHB berkata 95% pelanggan berpuas hati berdasarkan maklum balas 80,000 pelanggan pada separuh pertama tahun kewangan 2026 (FY26), manakala 91.4% aduan telah diselesaikan dalam tahap perkhidmatan yang dipersetujui.
Berkembang dengan pelanggan
Bagi RHB, pertumbuhan bukan sekadar menjual lebih banyak produk kepada pelanggan sedia ada. Ini adalah mengenai menangkap bahagian yang lebih besar daripada keperluan perbankan keseluruhan mereka dan menjadi bank utama mereka.
Ini bermakna memahami bagaimana keperluan mereka berubah ketika mereka berkembang dan melayani mereka dengan sewajarnya, terutamanya untuk perusahaan kecil dan sederhana (PKS) yang boleh menjadi lebih besar dan lebih kompleks apabila perniagaan mereka berkembang.
Untuk menyokong ini, ia mewujudkan segmen Perbankan Komuniti Kumpulan dan Perbankan Perniagaan (GCBB) pada April tahun lalu.
“Apabila PKS meningkatkan skala, mereka memerlukan lebih daripada perkhidmatan perbankan asas, daripada kemudahan pembiayaan yang lebih besar kepada pengurusan tunai dan penyelesaian lain. Ini membolehkan kita memperdalam hubungan kita dengan mereka.”
Di bawah PROGRESS27, kumpulan ini menyasarkan pertumbuhan tahunan lebih daripada 10% dalam syarikat-syarikat bersaiz sederhana, di mana ia melihat pulangan yang lebih baik, berbanding pertumbuhan pinjaman keseluruhan lebih daripada 6% setahun di Malaysia.
Bank ini juga bertujuan untuk menangkap pelanggan lebih awal melalui program MySiswa, yang membolehkan pelajar di universiti awam menggunakan kad debit RHB yang juga berfungsi sebagai kad matrikulasi pelajar mereka.
Mohd Rashid berkata program ini telah merangkumi kira-kira 600,000 pelajar dalam tempoh tiga tahun yang lalu, manakala kohort siswazah terbaru mencatatkan kadar pengekalan pelanggan kira-kira 60%.
Meletakkan AI untuk berfungsi
Mohd Rashid berkata kecerdasan buatan (AI) sudah digunakan dalam pemprosesan gadai janji, mengurangkan masa yang diambil untuk memproses dan mengeluarkan gadai janji daripada kira-kira 15 hingga 20 hari kepada hanya tiga hari.
“AI boleh memproses kira-kira 20 dokumen dan 120 titik data, bukannya orang perlu melalui semua dokumen ini secara manual. Ia dapat mengenal pasti apa yang hilang dan mengurangkan risiko kesilapan manusia.”
Bank juga menggunakan AI dalam pengesanan penipuan, cek anti-pengubahan wang haram dan pengumpulan. Ia baru-baru ini menubuhkan unit Pematuhan Jenayah Kewangan yang berdedikasi, menyatukan fungsi anti-pengubahan wang haram dan penipuan.
Walau bagaimanapun, Mohd Rashid berkata teknologi masih mempunyai batasnya, terutamanya apabila ia berkaitan dengan keputusan kredit.
AI terutamanya digunakan untuk pembiayaan yang lebih kecil, sementara pinjaman yang lebih besar masih memerlukan penilaian manusia untuk menilai rekod prestasi dan kemampuan peminjam untuk membayar balik, tambahnya.
Oleh kerana teknologi mengambil alih tugas yang lebih berulang, RHB tidak merancang untuk memotong pekerjaan. Sebaliknya, bank ingin memperkemahiran semula dan menyebarkan semula pekerja ke peranan lain.
Sebagai contoh, Mohd Rashid berkata kakitangan yang peranannya dipengaruhi oleh automasi boleh dilatih sebagai penguji untuk membantu menilai sistem baharu sebelum dilancarkan.
Bagi cawangan bank, beliau berkata mereka akan tetap terbuka tetapi peranan mereka berubah.
Mereka akan memberi tumpuan lebih kepada perkhidmatan seperti pengurusan kekayaan, di mana pelanggan mungkin masih lebih suka bercakap dengan seseorang ketika membuat keputusan kewangan yang lebih besar atau lebih kompleks.
“Di Singapura, operasi cawangan kami memberi tumpuan kepada pengurusan kekayaan, dengan pengurus hubungan menasihati pelanggan mengenai pelaburan dan keperluan kewangan lain.
“Semakin besar pelaburan, semakin banyak interaksi manusia yang anda perlukan,” tambahnya.
Terutama, perniagaan pengurusan kekayaan RHB telah menyaksikan pertumbuhan yang kuat, dengan aset di bawah pengurusan (AUM) meningkat 26% tahun ke tahun (y-o-y). Sementara itu, AUM dalam segmen Affluent Premier, yang memenuhi keperluan pelanggan yang kaya, meningkat 29% tahun ke tahun.
Bank ini juga merancang untuk mengembangkan tawaran pengurusan kekayaannya dengan cadangan perbankan swasta untuk pelanggan terkaya, yang akan dilancarkan dalam masa terdekat.
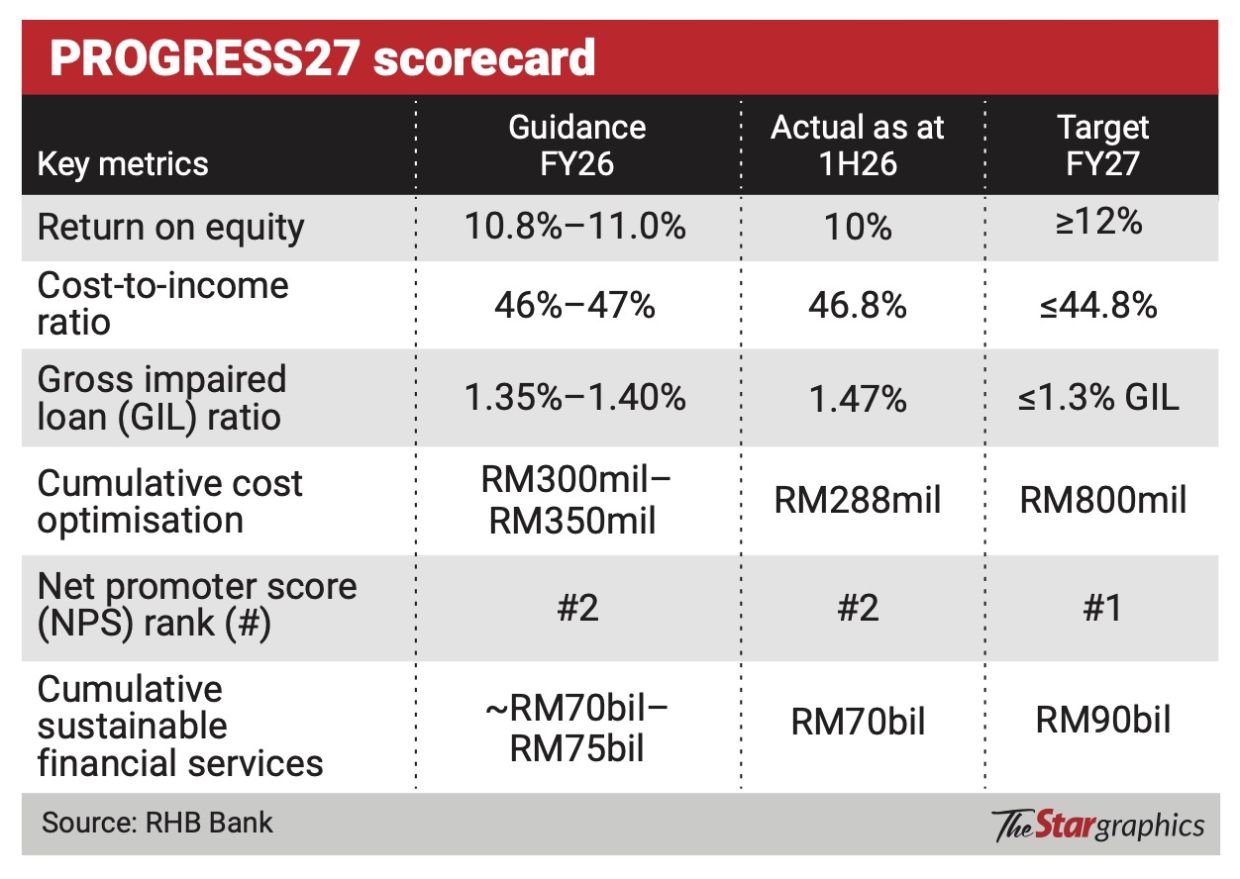
RHB kini berada dalam tahun kedua strategi transformasi tiga tahun.
Mohd Rashid berkata jangka masa tiga tahun cukup lama untuk menetapkan arah yang jelas sambil memberi ruang kepada bank untuk bertindak balas terhadap perubahan dalam ekonomi dan landskap perbankan.
Menurutnya, kumpulan itu tetap fokus pada matlamat utamanya, walaupun ada yang masih dalam proses.
RHB memberikan pulangan ekuiti (RoE) sebanyak 10.5% pada FY25 dan menyasarkan 10.8% hingga 11% untuk FY26. Pada separuh pertama FY26, RoE berada pada 10%, tidak termasuk dividen interim kedua yang belum dicadangkan.
Mohd Rashid, 58, yang telah mengetuai sejak April 2022, mengakui persekitaran yang mencabar.
“Saya tahu pasaran tahun ini sangat sukar. Terdapat banyak ketidakpastian, tetapi kami tetap komited untuk menyampaikannya.”
Untuk FY27, RHB mensasarkan RoE sekurang-kurangnya 12%.
Untuk sampai ke sana, bank akan memberi tumpuan kepada mengembangkan perniagaan berhasil yang lebih tinggi, terutamanya di kalangan syarikat bersaiz sederhana Malaysia, sambil meningkatkan kecekapan dan meningkatkan pendapatan yuran. Ia juga akan terus menguruskan kos dengan teliti.
RHB mencapai penjimatan kos kumulatif RM288juta dari Januari 2025 hingga Jun 2026, menjadikan kumpulan itu mendekati sasaran penjimatan kos kumulatif RM300 juta kepada RM350 juta pada Disember 2026.
Nisbah kos ke pendapatannya berjumlah 46.8%, dalam garis panduan 46% hingga 47% untuk FY26. Kumpulan ini menyasarkan 44.8% atau lebih rendah menjelang 2027.
Mengenai kelestarian, ia menyasarkan RM90bilion dalam kewangan mampan menjelang 2027 dan telah mencapai kira-kira RM70bilion pada separuh pertama FY26.
Pada separuh pertama FY26, keuntungan bersih kumpulan meningkat 7.1% tahun ke RM1.66bilion. Hasilnya disokong oleh jumlah pendapatan yang stabil, pengurusan kos yang berdisiplin, dan peningkatan kualiti kredit.
Saham itu, yang pemegang saham terbesarnya adalah Dana Simpanan Pekerja, juga telah menyaksikan peningkatan minat pelabur.
Harga sahamnya telah meningkat 7.7% pada 2 September — menjadikannya prestasi kedua terbaik di kalangan bank utama Malaysia, di sebalik kenaikan 8.6% Public Bank Bhd.
Pemegangan saham asing juga meningkat kepada 23.96% pada akhir Ogos 2026 daripada 19.27% setahun sebelumnya.
Mohd Rashid berkata kumpulan itu tetap komited untuk pulangan pemegang saham, dengan panduan pembayaran dividennya kini pada 50% hingga 60%.
Menjelang tahun 2027, Mohd Rashid mahu RHB dilihat sebagai lebih daripada bank yang menjadi lebih digital.
“Kami mahu dikenali sebagai bank yang progresif, akhirnya ramalan, bukan hanya reaktif.”
Perkhidmatan perbankan perbualan yang akan datang, yang berpotensi dilancarkan akhir tahun ini, adalah langkah lain ke arah itu, yang membolehkan pelanggan melakukan transaksi perbankan dengan cara yang lebih intuitif dan bukannya perlu menavigasi menu aplikasi biasa.
Walaupun RHB mendorong lebih jauh ke dalam perbankan digital, Mohd Rashid mengatakan sentuhan manusia tetap penting.
Mengingat nasihat yang diterimanya pada awal kariernya, dia berkata: “Bahagian terbaik dalam jualan adalah membina kepercayaan yang bertahan dalam ujian masa.”
Dia mengatakan bahawa hubungan pelanggan yang berkekalan dibina berdasarkan kepercayaan dan kesetiaan, mewujudkan keyakinan yang diperlukan untuk mengekalkan hubungan tersebut dari masa ke masa.